離開
 進入
京華城風暴3-3》預估獲利縮近6成!京華廣場開發成本攀升 轉尋售地出路
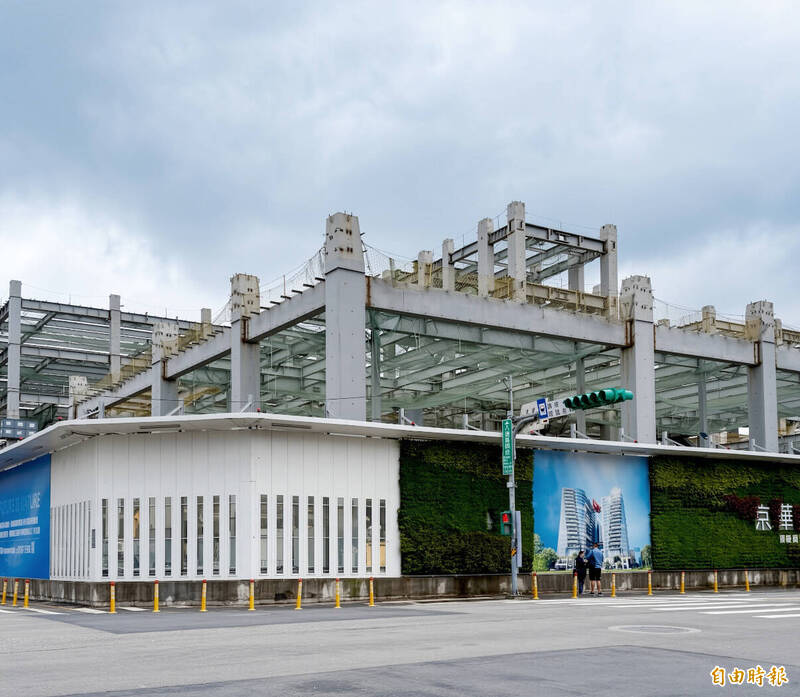
京華廣場開發案預估獲利較投標前估算減少近6成,中石化已推動土地處分,盼回收資金償還借款。圖為京華廣場工地。(記者劉詠韻攝)
京華廣場轉向推動售地,當年的投資估算也受到檢視。本報調查,中石化2019年預估開發淨利149億元,對照2026年另一份估算僅63.37億元,減少近6成。兩次容積及開發條件雖不同,檢方仍查出當年每坪營造成本低於公司委託估價師採用的數字,認定有壓低成本、墊高預期獲利的情形。
中石化當年透過100%持股子公司鼎越投標京華城土地,提報董事會的開發估算採標售底價342億元計算土地成本,卻授權以更高價格投標。鼎越最後以372億1萬元得標,較這份估算多出30億1萬元,這筆差額來自購價,與後來容積率變動無關。
據了解,檢方偵查時曾追問多名經理人,既然同意以更高價格投標,為何未以授權上限檢視整體開發成本及獲利。公司雖另有較高購價的投資報酬率敏感度分析,檢方仍認為,主要開發估算採用的成本及收入假設過於樂觀,影響投資判斷。
本報調查,中石化當年規劃興建4棟地上19層、地下7層大樓,每坪營造成本卻僅估14.5萬元,低於公司當時委託3家估價事務所採用的16.4萬元至18.5萬元。
檢方據此認定,公司內部有刻意壓低成本、營造高收益假象的情形。此外,原先估算未另列道路用地及分潤成本,後續評估則分別列入4.15億元、23億元,使整體開發所需資金進一步增加。
對照曾任鼎越財務副總的蔡志章提出的2026年估算,開發計畫預估累計成本達728.63億元。在4棟大樓全部出售、銷售面積6萬6000坪、每坪120萬元的假設下,預估淨利為63.37億元,較2019年的149億元減少近6成。
知情人士指出,兩次估算的容積及開發條件不同,不能把成本增加全數歸因於當年低估;但容積增加也提高預估收入,仍須逐項檢視土地購價、營造成本及其他費用是否合理,才能判斷原先獲利估算有無失準,且上述金額均屬開發計畫推估,並非已實現的獲利或損失,728.63億元也非最終成本,後續仍可能增加。
沈慶京方面則辯稱,購地基於商辦開發潛力及競標考量,並經估價、會計師及法律專業意見評估,應受商業判斷法則保護。
中石化今年4月宣布推動京華廣場土地處分,說明建設與銷售時程延宕,專案效益不符原先預期,並增加資金成本及還款壓力,5月股東會已通過處分案。公司擬以728%容積率為基礎,取得相關單位同意後出售,所得優先償還金融機構借款。
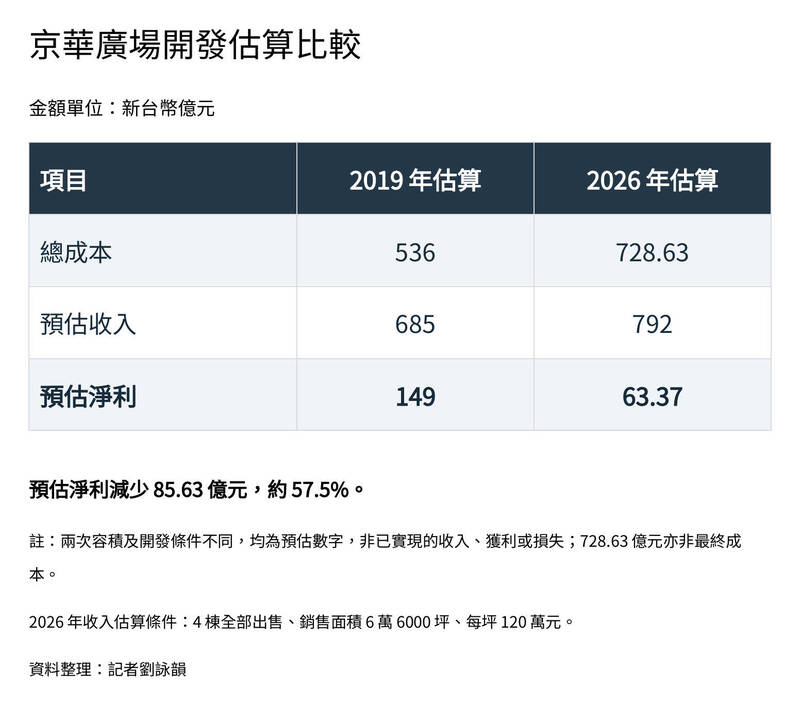
京華廣場兩次開發估算的預估淨利相差近6成,但容積及開發條件不同,均非已實現獲利。(記者劉詠韻製表)