離開
 進入
提出相驗屍體證明書保險公司仍拒賠 家屬提告獲判賠200萬
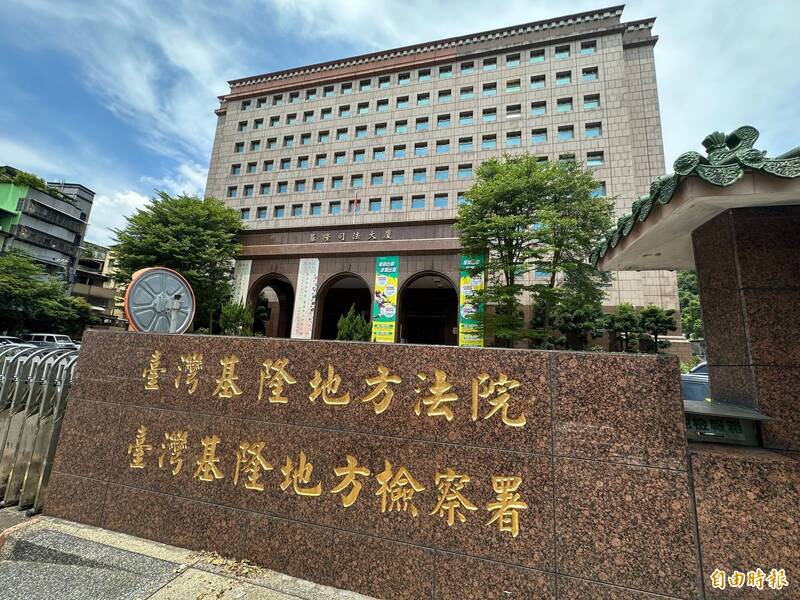
基隆地院審理後,認為契約內載明須提供相驗屍體「或」死亡證明書,陳女已提供相關資料,故判保險公司須理賠2百萬元。(記者吳昇儒攝)
許姓男子於2021年間曾投保遠雄人壽壽險契約,卻於去年10月底選擇輕生離世。第一順位陳姓受益人今年2月向保險公司申請理賠時遭拒,便於8月間提出相驗屍體證明書,保險公司則以未提出死亡證明書再次拒付。基隆地院審理後,認為契約內載明須提供相驗屍體「或」死亡證明書,陳女已提供相關資料,故判保險公司須理賠2百萬元。
陳女提告指出,輕生的許男於2021年10月21日向遠雄人壽公司簽立金吉利變額萬能壽險契約,投保金額為2百萬元。許男於投保後4年離世,依照契約內容規定,契約成立超過2年,保險公司則須負給付身故保險金或喪葬費用保險金責任,故於今年2月3日,向保險公司申請保險金。但保險公司則以未補送死亡證明書或相驗屍體證明書,當下陳女未提出,即拒絕給付保險金。
陳女向法官表示,今年8月27日提出民事準備狀,並將基隆地檢署相驗屍體證明書交付給遠雄人壽公司。隔日遠雄人壽公司也收到該份資料,但仍未給付保險金,因此提告訴請給付保險金200萬元。
遠雄人壽則稱,陳女雖提出相驗屍體證明書,並已補正且交齊證明文件,但保險契約第29條第2款規定,申請人未提出死亡證明書,意即尚未交齊證明文件,所以無給付保險金義務。
法官審理後認為,保險公司通知陳女補送死亡「或」相驗屍體證明書,顯見契約雖未將兩種證明書併列,其用意是在告知受益人,申領保險金時,應提出死亡證明書或其他證明被保險人死亡原因、時間文書,而非以死亡證明書為限。
此外,醫師開立死亡證明書範圍,是以病死或自然死為範疇,疑為非病死或非自然死亡個案,均應轉請檢方相驗,再開給相驗屍體證明書。因許男是輕生死亡,且投保期間已超過2年,保險公司應依契約約定給付保險金。
法官認定,陳女已經提出相驗屍體證明書,備齊保險契約所定應檢具文件,遠雄人壽應於收齊文件後15日,給付保險金,故判決陳女請求200萬元保險金,有理,全案仍可上訴。
自由電子報關心您︰自殺不能解決問題,勇敢求救並非弱者,社會處處有溫暖,一定能度過難關。
安心專線:1925
生命線協談專線:1995。
張老師專線:1980