離開
 進入
不當黨產被追徵8.6億 國民黨「想以美金公債抵銷」敗訴
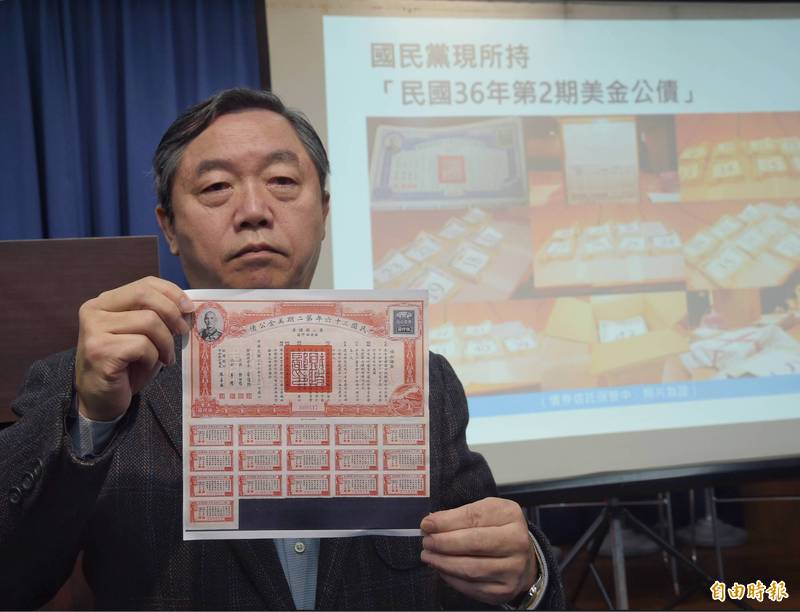
國民黨想信託於銀行、現值共約385億餘元的1947年第2期美金公債(見圖)抵銷被追徵的8.6億元,台北高等行政法院駁回。(資料照)
國民黨早年以「轉帳撥用」無償取得458筆國有房地,黨產會認定為不當取得黨產,4年前處分追徵國民黨8.6億餘元;但國民黨拒繳,行政執行署查封其不動產,國民黨再提行政訴訟請求撤銷執行,主張8.6億餘元公法上的債務,已與1947年發行的美金公債抵銷而消滅;台北高等行政法院今判決,認定私法債權不能由行政法院審酌,且依兩岸人民關係條例與大法官475號釋憲,1949年以前國家的外幣債務不予處理,因此8.6億元不能與美金公債抵銷,判國民黨敗訴。可上訴。
黨產會2017年6月14日做成處分,認定國民黨所有的458筆「國有特有房屋基地」為不當取得財產,且所有土地均已被徵收或移轉給第三人,無法返還國家,因此對國民黨追徵8億6488萬3550元,並移送行政執行署台北分署強制執行。
國民黨去函台北分署與黨產會說,想以其信託於銀行、現值共約385億餘元的1947年第2期美金公債,來抵銷8億餘元,並認為追徵價額8億餘元之公法上債務,已因前開抵銷而消滅,同時提起本件債務人異議之訴,請求撤銷行政執行程序。
台北高等法院審理後認為,民法的抵銷原則上可類推適用於公法上債務,但若行政訴訟當事人要以私法債權主張抵銷,則此債權是否成立,就是另一獨立的民事爭訟,並非行政訴訟的審判範圍,應由普通法院判定,不能由行政法院直接審酌。
北高行指出,依據1947年美金公債條例規定,國民是否承買美金公債,完全是自己的選擇,與公權力無關,國家的對持有公債者所負的給付義務,是私法上的債權、債務關係,美金公債債權是否存在的爭議,並不是行政訴訟審判範圍,也不是行政訴訟所能調查認定,國民黨的抵銷主張,於法無據。
況且,兩岸人民關係條例第63條第3項第1款規定,國家統一前,1949年以前在大陸發行尚未清償之外幣債券、及1949年黃金短期公債,「債務不予處理」;大法官釋第475號解釋也認定合憲。債務必須具備抵銷的要件,才能發生抵銷的效力,因此,1947年發行的美金公債,不具備適用於抵銷的狀態,因此今判政府的8.6億元債權並未因抵銷而消滅,駁回國民黨之訴。可上訴。